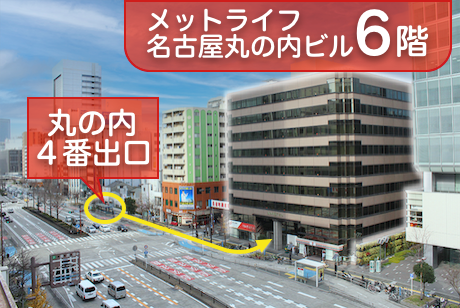
地下鉄 鶴舞線・桜通線
丸の内駅4番出口徒歩2分
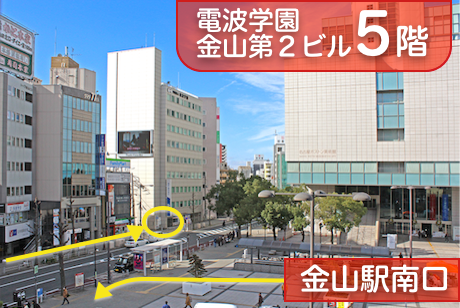
金山駅
南口 正面すぐ
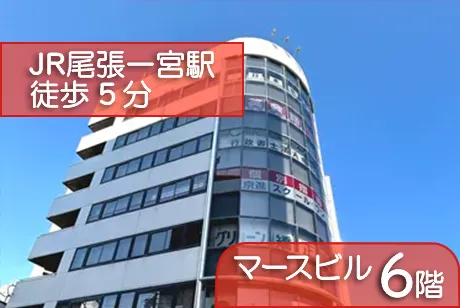
名鉄一宮駅・尾張一宮駅
徒歩5分
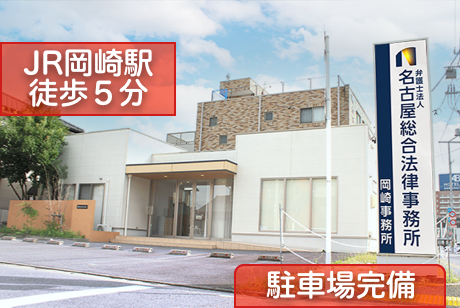
JR岡崎駅
徒歩5分

弁護士法人名古屋総合法律事務所は、債務整理・相続・離婚・交通事故・不動産法務・中小・中堅企業法務の6分野に特化した法律事務所です。
名古屋丸の内 金山 一宮 岡崎
弁護士 劉 可心
自己破産についてご相談を受けていると、
「破産をすれば借金は全部なくなるんですよね?」
と聞かれることがあります。
普段の説明としては、「免責を受ければ借金を支払う必要はなくなります」とお答えすることが多いです。
では、法律上、破産前にあった借金そのものが完全に「消滅」しているのでしょうか。実は、この点については少し細かい議論があります。
破産法253条1項本文では、「免責許可の決定が確定したときは、破産者は、破産手続による配当を除き、破産債権について、その責任を免れる。」と書かれています。意味合いとしては、破産を申し立てて、裁判所から免責許可決定が確定すれば、債権者に対する配当がある場合は、その限度では財産から返済する必要性があるけれども(配当がない場合はその必要性もありません)、配当額を超える部分の債務については免責されるというものです。
ここで気になるのは、「債務が消滅する」という規定ではなく、「責任を免れる」と定められているところです。実は、判例・通説では、免責許可決定があったとしても、債務自体が消滅するとは考えられていないのです。
破産後の債務がどうなるかについては、債務消滅説と自然債務説という二つの考え方があります。
債務消滅説は、免責許可決定によって債務が消滅する、法的にも存在しなくなるものと説明します。
これに対し、自然債務説では、免責許可決定によって消滅するのは返済の責任のみであり、債務自体は自然債務として残存すると説明します。少しわかりにくいかもしれませんが、これは債権者側から訴訟を起こしたり、強制執行をかけて支払いをさせたりすることができなくなり、債務者に弁済をさせる実効的手段を失うという意味で、「責任から免れる」ことになります。
他方で、債務自体が消滅している訳ではないので、債務者側から自発的に借金を返済する場合は、その返済自体は債務に対する弁済として有効なものになる訳です。
一般的には、免責許可決定後に、借金を返済する必要がなくなるという点で、二つの説の結論に何か違いがあるわけではありませんが、債務者が自発的に弁済する場合、債務消滅説に基づくと、消滅した債務に弁済することとなるので、弁済が無効となる余地があります(もっとも、無効と主張して返還請求をすることは非債弁済により認められない可能性があります。)。もっとも、経済的に再生した債務者からの道義的責任に基づく弁済を無効とすることは妥当ではないことからも、自然債務説が通説となっているようです。
また、最高裁判所判決でも、明示的に「自然債務説」を採用した訳ではありませんが、最高三小判平成9年2月25日最高裁判所裁判集民事181号509頁は、「本件連帯保証債務につき破産法第三編第一章の規定による免責決定を受けてこれが確定したことにより、上告人のAに対する右連帯保証債務履行請求権は、訴えをもって履行を請求しその強制的実現を図ることができなくなったものであり」……と判示しており、これを以て自然債務説を採用したものと言われています(豊澤佳弘 最高裁判所判例解説 民事篇 平成11年度 (下)667頁)。
ここまで読むと、
「破産後も債務自体は残るのであれば、破産後に自分の意思で返すことはできるのではないか」
と思われるかもしれません。
この点自体はそのとおりですが、だからといって、破産の前後に自由に返済したり、新たに借入れをしたりしてよい、ということではありません。
特に注意していただきたい点が二つあります。
破産手続では、債権者を公平に扱わなければなりません。支払不能に陥ったあとに、一部の債権者だけに優先して返済をすると、「偏頗弁済」として問題になることがあります。免責にも影響があることなので、「身内だから先に返しておこう」と自分で判断するのは避けた方がよいでしょう。
自然債務で弁済が有効になるからと言っても、「破産しても返せばいいから、とりあえず借りてもよい」という意味ではありません。例えば、すでに返済が困難で破産を考えているにもかかわらず、返済する意思があるように装って相手からお金を受け取ったのであれば、詐欺罪が成立する可能性があります。また、破産原因となる事実があることを知りながら、それがないと信じさせるために詐術を用いて信用取引をした場合には、免責不許可事由(破産法252条1項5号)となることもあります。
破産を考えるほど返済が難しくなっている段階では、新たな借入れを重ねるのではなく、早めに弁護士に相談することが大切です。
今回は、債務消滅説と自然債務説の考え方について解説をしました。理論的なお話でしたが、免責許可決定が下りれば、非免責債権を除き、借金を返す義務から免れるという結論部分ではどちらの説によっても変わりません。破産をお考えの方は、ぜひ一度弁護士にご相談ください。
【ご相談予約専門ダイヤル】
0120-758-352
平日・土日祝 6:00-22:00
【相談時間のご案内】
| 平日 | 9:00-18:30 |
|---|---|
| 夜間 | 17:30-21:00 |
| 土曜 | 9:30-17:00 |
※夜間相談の曜日は各事務所により異なります
詳しくはこちら▶
【名古屋・丸の内事務所】
〒460-0002
愛知県名古屋市中区丸の内二丁目20番25号
メットライフ名古屋丸の内ビル6階(旧丸の内STビル)
【金山駅前事務所】
〒456-0002
名古屋市熱田区金山町一丁目7番8号
電波学園金山第2ビル5階
【一宮駅前事務所】
〒491-0858
愛知県一宮市栄一丁目11番16号
マースビル6階
【岡崎事務所】
〒444-0818
愛知県岡崎市羽根二丁目7番地14
(旧住所:愛知県岡崎市羽根町字北ノ郷45番地)
予約受付時間
平日・土日祝 6:00~22:00
事務所外観

より良いサービスのご提供のため、債務整理の取扱案件の対応エリアを、下記の地域およびその周辺地域に限らせて頂いております。
法人破産に関しては、広域対応をさせていただきますので、お気軽にお問い合わせください。
【取り扱いエリア】
愛知県西部
(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区, 豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市,津島市,愛西市,弥富市,あま市,海部郡(大治町 蟹江町 飛島村), 一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町))
愛知県中部
(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市)
愛知県東部
(豊橋市,豊川市,蒲郡市,田原市,新城市,北設楽郡(設楽町 東栄町 豊根村))
岐阜県南部
(岐阜市,関市,美濃市,羽島市,羽島郡(岐南町,笠松町),各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,大垣市,海津市,養老郡(養老町),不破郡(垂井町 関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),恵那市,中津川市,美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))
三重県北部
(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))
三重県中部
(津市,亀山市,鈴鹿市)
静岡県西部
(浜松市,磐田市,袋井市,湖西市)
Copyright ©NAGOYA SOGO LAW OFFICE All right reserved.
〒460-0002愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階 TEL: 052-231-2601(代表) FAX: 052-231-2602 初めての方専用フリーダイヤル:0120-758-352
■提供サービス…交通事故、遺言・相続・遺産分割・遺留分減殺請求・相続放棄・後見、不動産・借地借家、離婚・財産分与・慰謝料・年金分割・親権・男女問題、債務整理、過払い金請求・任意整理・自己破産・個人再生、企業法務、契約書作成・債権回収、コンプライアンス、雇用関係・労務問題労働事件、対消費者問題、事業承継、会社整理、事業再生、法人破産
■主な対応エリア…愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,
豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市,津島市,愛西市,弥富市,あま市,海部郡(大治町 蟹江町 飛島村),
一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町)
愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市)
愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市,北設楽郡(設楽町 東栄町 豊根村))
岐阜県南部(岐阜市,関市,美濃市,羽島市,羽島郡(岐南町,笠松町),各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,
大垣市,海津市,養老郡(養老町),不破郡(垂井町 関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),恵那市,中津川市,美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))
三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))
三重県中部(津市,亀山市,鈴鹿市)
静岡県西部(浜松市,磐田市,袋井市,湖西市)